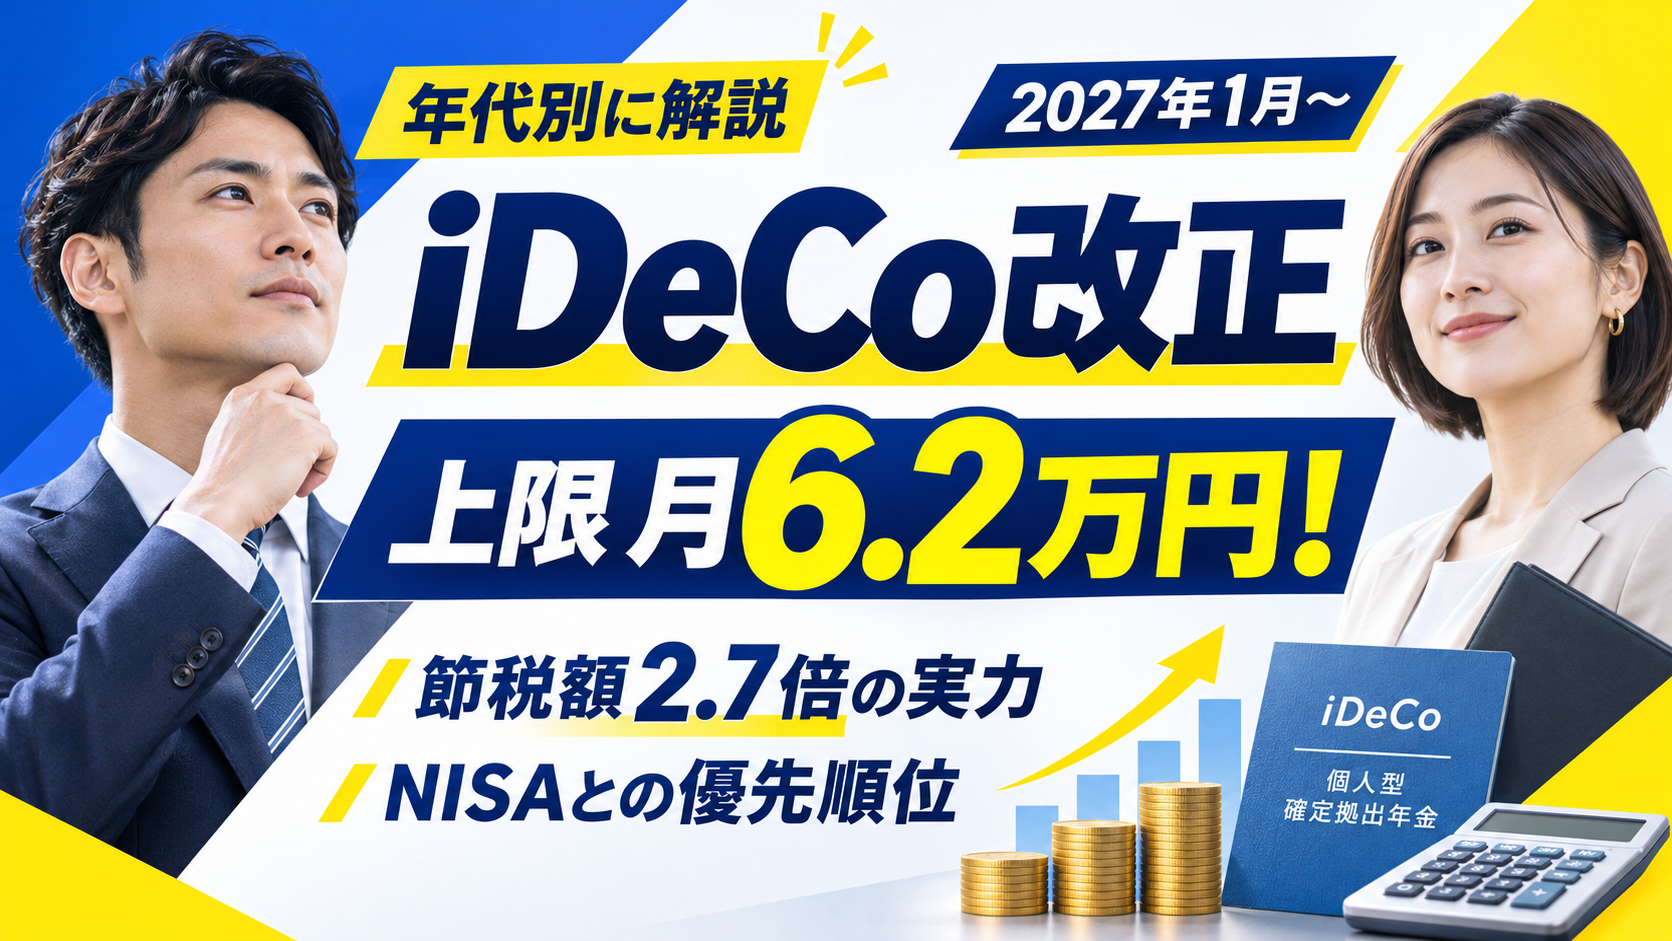
企業年金のない会社員がiDeCo(個人型確定拠出年金)に積み立てられるのは、月2万3,000円まで。この上限が、2027年1月の引き落とし分から月6万2,000円へ、約2.7倍に引き上げられます。掛金は全額が所得控除になるので、節税額も大きく増えます。ただ、iDeCoのお金は原則60歳まで引き出せません。今年の新語・流行語大賞の候補には「NISA貧乏」が挙がりましたが、同じ背伸びをiDeCoですると、引き返す道はさらに狭くなります。改正で何が変わるのか、節税額はいくら増えるのか、NISAとどちらを優先すべきか。手数料の見直しや年代別の考え方も含めて、順に整理します。
iDeCoの掛金を決める前に確かめたい5つのチェック
2027年1月の引き落とし分からiDeCoの上限が広がります。いまの状況に当てはまる項目にチェックを入れてください。いくつ埋まるかで、掛金を見直す準備がどこまで整っているかの目安が分かります。
📱悩んだら、リサーチオンラインに相談して解決📱
iDeCo改正で何が変わるのか
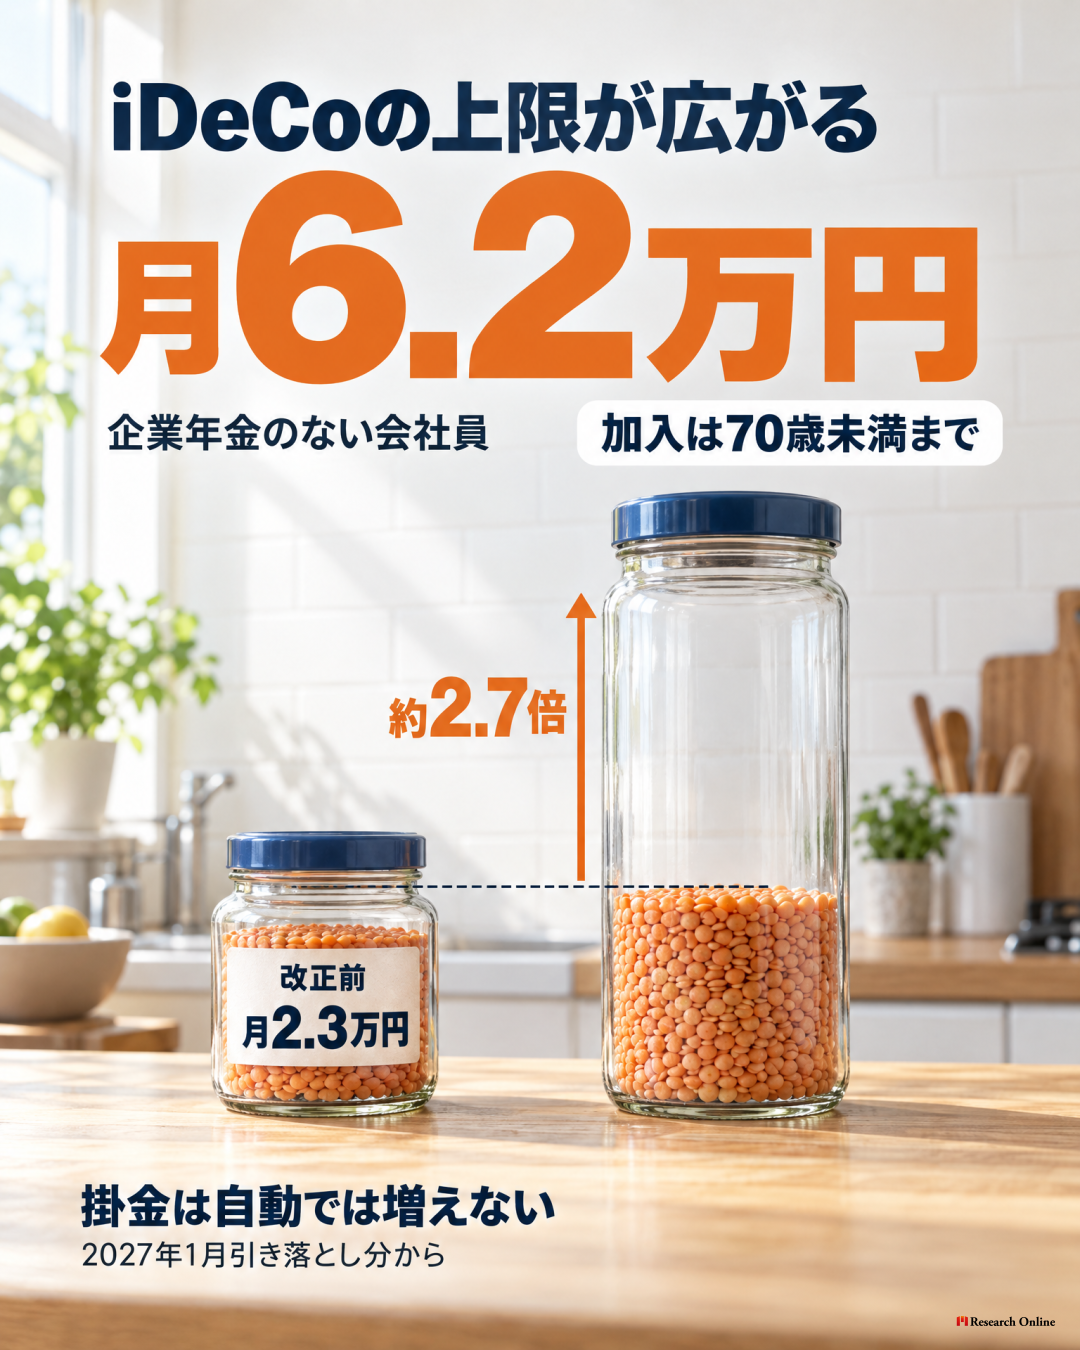
改正の施行日は2026年12月1日です。新しい上限は12月分の掛金から使えるようになります。iDeCoの掛金は翌月26日に口座から引き落とされるため、実際にお金が動くのは2027年1月26日の引き落とし分からです。変わるのは大きく分けて、掛金の上限と、加入できる年齢の2つです。
掛金の上限は最大で約2.7倍に
働き方ごとの上限(月額)は、次のように変わります。
- 企業年金のない会社員:
月2万3,000円 → 月6万2,000円 - 企業年金のある会社員・公務員:
iDeCo単独の「月2万円まで」という上限がなくなり、企業年金の掛金と合わせて月6万2,000円まで - 自営業者・フリーランス:
月6万8,000円 → 月7万5,000円(国民年金基金などとの合計)
企業年金がある人の場合、iDeCoで使える枠は「6万2,000円から、勤務先の企業年金の掛金(確定給付企業年金は掛金に相当する額)を差し引いた残り」です。たとえば公務員は、共済の掛金相当額が8,000円とされているため、iDeCoの上限は月2万円から月5万4,000円へ広がります。会社員は企業年金の中身によって残る枠が違うので、勤務先の案内や担当部署で一度確かめておくと安心です。「会社の制度があるから、iDeCoは少ししか使えない」とあきらめていた人ほど、今回の改正で選択肢が増えます。
加入できる年齢は70歳未満まで
これまでiDeCoに加入できるのは原則65歳未満で、国民年金の被保険者であることも前提でした。改正後は、60歳以上70歳未満の人でも、一定の要件を満たせば働き方にかかわらず掛金を出し続けられます。主な条件は、すでにiDeCoに加入しているか資産を運用している人、または企業年金からiDeCoへ資産を移す人であること。そして、老齢基礎年金やiDeCoの老齢給付金をまだ受け取っていないことです。2029年11月末までは、こうした要件に当てはまらない60代でも新しく加入できる経過措置があります(老齢基礎年金を受け取っていないことなどの条件はあります)。
受け取りの開始は、2022年の改正ですでに75歳まで遅らせられるようになっています。60歳で仕事を終える前提でつくられた制度が、65歳、70歳まで働く人が増えた今の暮らし方に合わせて組み直された。そう考えると、今回の改正の意味がつかみやすくなります。
掛金は自分で変えないと増えない
見落としやすいのが、上限が上がっても、いまの掛金は自動では増えないという点です。増やしたい人は、加入している金融機関で掛金額の変更手続きをする必要があります。オンライン手続きの「e-iDeCo」なら2026年12月1日〜24日に手続きできますが、使えるかどうかは金融機関によって違い、手続きの内容によっては12月分に間に合わない場合もあります。2027年1月の引き落としから増やしたい人は、加入先の案内を早めに確認しておきましょう。
節税額は年いくら増えるのか
iDeCoのいちばんの強みは、積み立てた掛金の全額が「所得控除」になることです。所得控除とは、税金を計算するときに所得から差し引ける金額のこと。掛金の分だけ税金のかかる所得が小さくなり、その年の所得税と、翌年の住民税が軽くなります。
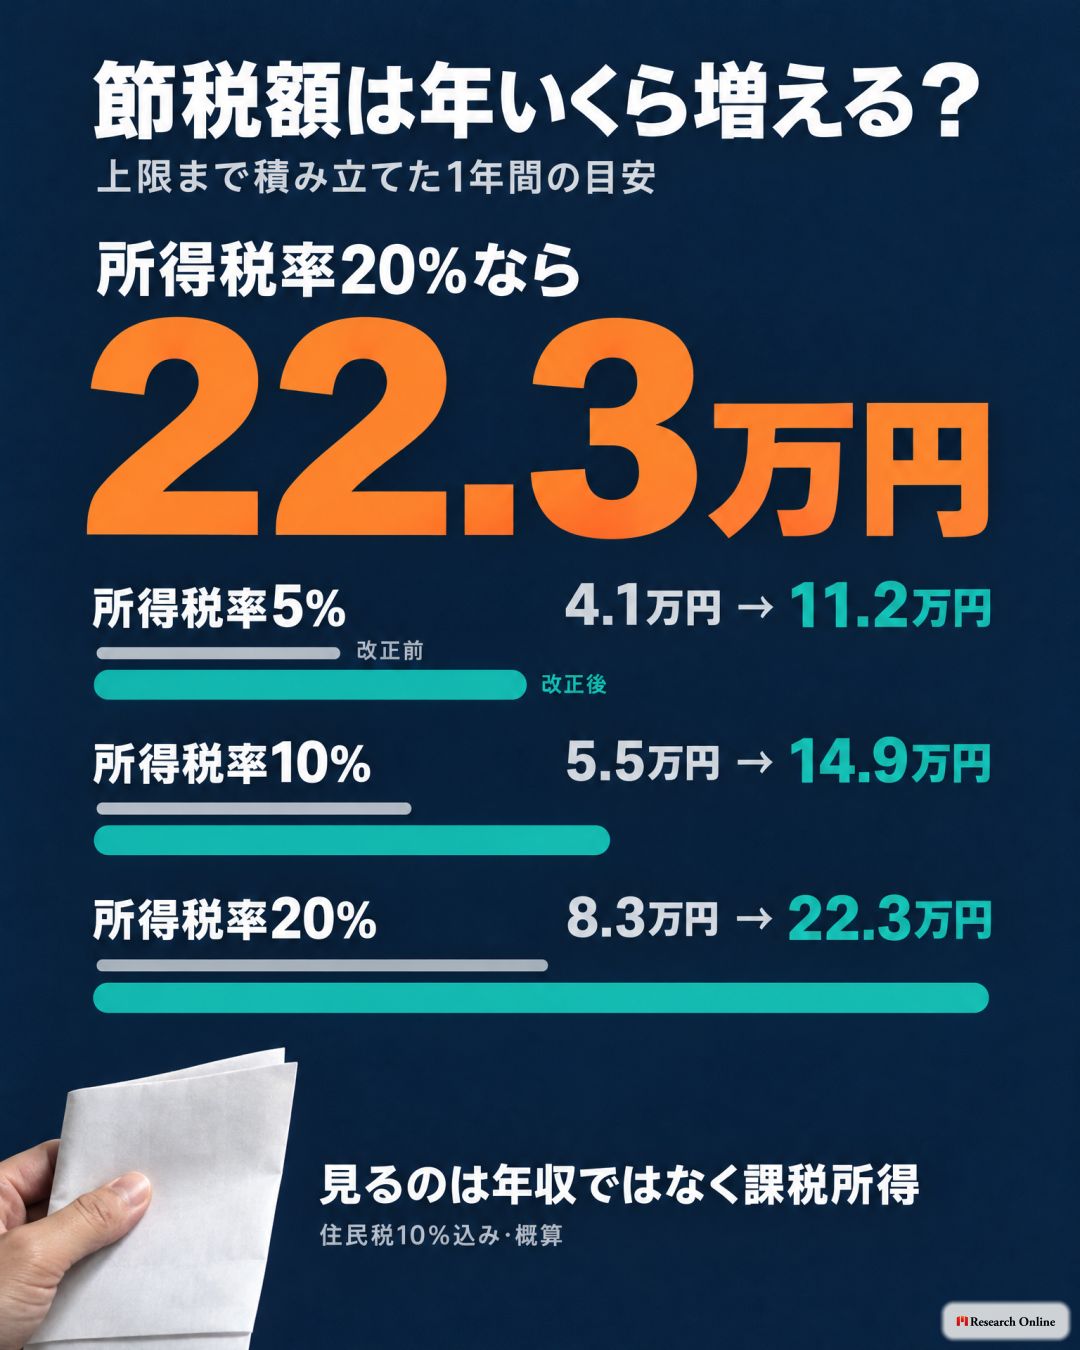
住民税の税率は一律10%。所得税の税率は、課税所得(収入から各種控除を差し引いた、税金のかかる所得)に応じて5%から45%まで段階的に上がります。企業年金のない会社員が上限いっぱいまで積み立てた場合、1年間に軽くなる税金の目安は次のとおりです。年間の掛金は改正前が27万6,000円、改正後が74万4,000円で、復興特別所得税を除いた概算です。
- 所得税率5%(課税所得195万円未満):約4.1万円 → 約11.2万円
- 所得税率10%(課税所得195万円以上330万円未満):約5.5万円 → 約14.9万円
- 所得税率20%(課税所得330万円以上695万円未満):約8.3万円 → 約22.3万円
課税所得が500万円の人なら、年間でおよそ22万円。同じ条件が10年続けば、200万円を超える計算です。しかもこの金額は、相場が上がっても下がっても変わりません。運用の成績とは関係なく、積み立てた時点で効果が決まる。NISAにはない、iDeCoならではの強みです。
会社員であれば、控除の手続きは年末調整で完結し、確定申告はいりません。掛金を自分の口座から払っている人は、毎年秋ごろに届く「小規模企業共済等掛金払込証明書」を勤務先に出すだけ。給与から天引きされている場合は、勤務先が手続きしてくれます。
自分の数字を知りたいときに見るのは、年収ではなく課税所得です。源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引くと、おおよその課税所得が分かります。昨年分の源泉徴収票でも目安はつかめるので、年末調整の書類を扱うこの時期に、一度計算してみてください。
一方で、iDeCoは受け取るときに税金の対象になります。一時金なら退職所得控除、年金形式なら公的年金等控除という枠を使えるため負担は抑えられますが、勤務先の退職金が多い人などは、受け取り時に税金がかかることもあります。積み立てるときの節税と、受け取るときの課税。この2つはセットで見ておくと、あとで慌てずに済みます。
見落としがちな手数料と不自由さ
毎月の手数料は最低でも月186円に
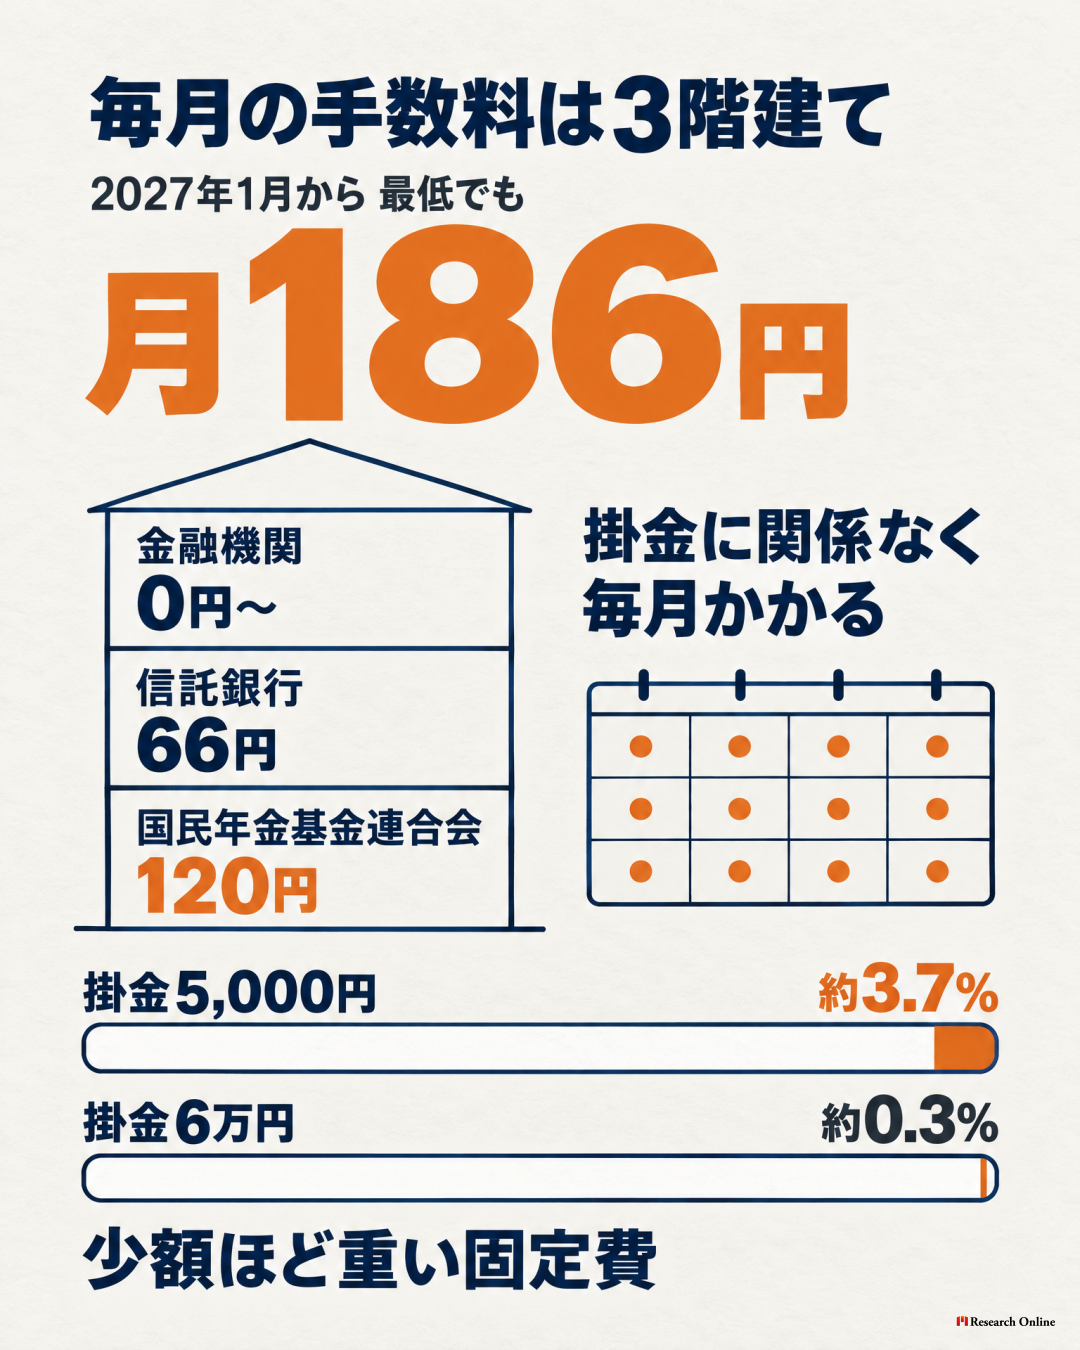
上限の引き上げほど話題になっていませんが、同じタイミングで手数料も上がります。掛金を納めるたびに国民年金基金連合会へ支払う手数料が、2027年1月26日の引き落とし分から、月105円から月120円(税込)になります。制度が始まった2001年からおよそ25年、ほぼ同じ水準で据え置かれてきましたが、物価や人件費の上昇を受けて見直されました。
iDeCoで毎月かかる手数料は、3つの機関に支払う分を積み上げた「3階建て」になっています。
- 国民年金基金連合会:月120円(2027年1月の引き落とし分から)
- 資産を管理する信託銀行:多くの金融機関で月66円
- 加入先の金融機関(運営管理機関):0円〜数百円。ネット証券などでは無料のところが多い
いちばん安い組み合わせでも月186円、年間で2,232円です。この手数料は掛金の額に関係なくかかる固定費なので、掛金が少ないほど割合が重くなります。月6万円を積み立てる人にとっては約0.3%でも、最低額の月5,000円なら約3.7%。運営管理の手数料が高い金融機関を選んでいれば、負担はさらに膨らみます。始めるときも続けるときも、金融機関ごとの手数料は必ず比べておきたいところです。
定期預金のままだと残高が目減りすることも
iDeCoでは、投資信託だけでなく、定期預金や保険といった「元本確保型」の商品も選べます。ただ、残高が少ないうちは利息より毎月の手数料のほうが大きくなりやすく、節税分を別にすると、口座の残高がじわじわ減っていくことがあります。
「よく分からないから、とりあえず定期預金」のまま何年もたっている人は、会社の企業型確定拠出年金(企業型DC)も含めて、一度中身をのぞいてみてください。手数料を払いながら何十年も積み立てる制度です。一定の割合を投資信託で運用することを、検討してみる価値はあります。
一度決めた掛金は簡単に直せない
NISAと比べたときにはっきり不自由なのが、やり直しのききにくさです。
- 掛金額の変更は、12月分から翌年11月分までの1年間に1回だけ
- 原則として60歳まで引き出せない(例外の脱退一時金は、ごく限られた条件のときだけ)
- 口座の残高不足で引き落とせなかった月の掛金は、あとから納められない
3つ目は意外と知られていません。引き落とし日に口座のお金が足りなければ、その月は「納めなかった」扱いになり、その分の所得控除も受けられなくなります。家計が苦しくなったときに掛金を止めることはできますが、すでに入れたお金は戻ってきません。入れすぎても引き出せず、払いそびれても取り戻せない。最初の金額設定が大切なのは、このためです。

NISAとiDeCo、どちらを優先すべきか
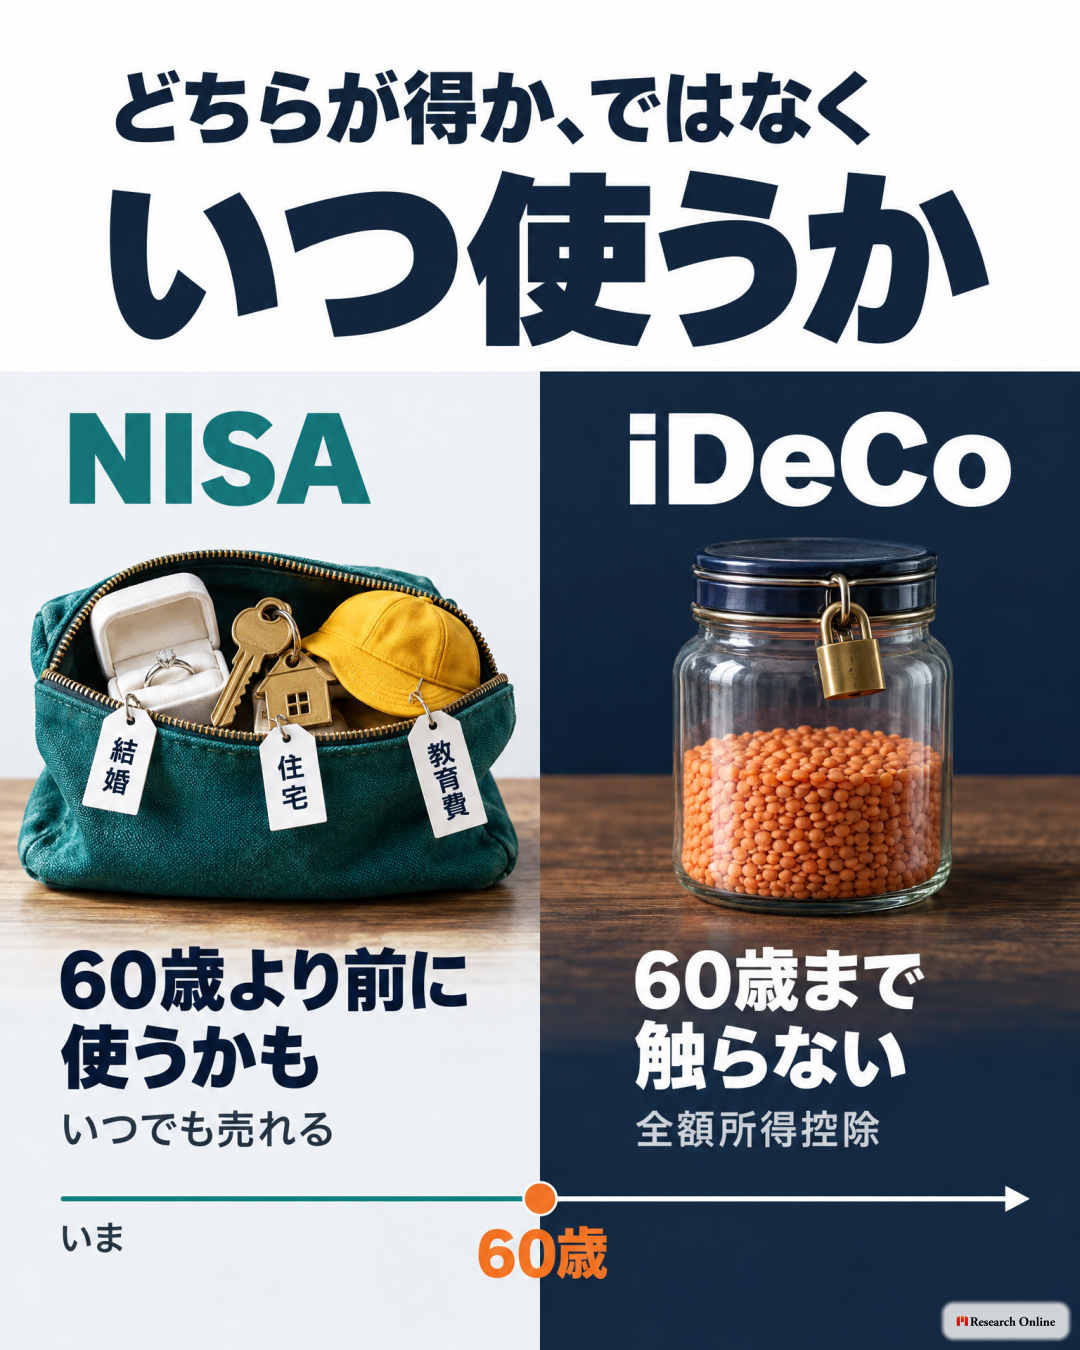
毎月お金を積み立てて、投資信託で運用する。やっていることは同じに見えても、2つの制度は生まれも目的も違います。
iDeCoは、厚生労働省が所管する「年金」の制度です。2001年に始まった私的年金で、公的年金に上乗せして老後に備えるためのもの。だからこそ原則60歳まで引き出せず、その代わりに、積み立てるとき(掛金の所得控除)、運用しているとき(運用益が非課税)、受け取るとき(控除の枠)の3つの段階で税金の優遇があります。
NISAは、金融庁が所管する「非課税の投資枠」です。2014年に始まり、2024年からは年間360万円・生涯1,800万円までの枠で、運用で得た利益に税金がかからなくなりました。投資のハードルを下げるための制度なので使い道は自由で、必要なときに売って現金にできます。そのかわり、積み立てた金額が所得控除になることはありません。
つまり、どちらを優先するかは「どちらが得か」ではなく、「そのお金をいつ使うか」で決まります。
- 60歳を過ぎるまで使わないと言い切れるお金 → iDeCo
- 結婚や住宅の購入、子どもの教育費など、60歳より前に使うかもしれないお金 → NISA
iDeCoは、自分では割ることのできない貯金箱のようなものです。手元にあるとつい使ってしまう人には、この不自由さがそのまま強みになります。反対に、数年以内に大きな出費が見えている人が節税額だけを見てiDeCoに寄せると、いざというときに現金が足りない、ということになりかねません。両方を併用することもできるので、「どちらか一方」ではなく「どう配分するか」で考えるのが現実的です。
「iDeCo貧乏」を防ぐ掛金の決め方
2026年の新語・流行語大賞には「NISA貧乏」がノミネートされました。将来のための投資にお金を回しすぎて、いまの暮らしが苦しくなっている状態のことです。それでもNISAなら、積立額はいつでも減らせますし、いざとなれば売って現金に戻せます。
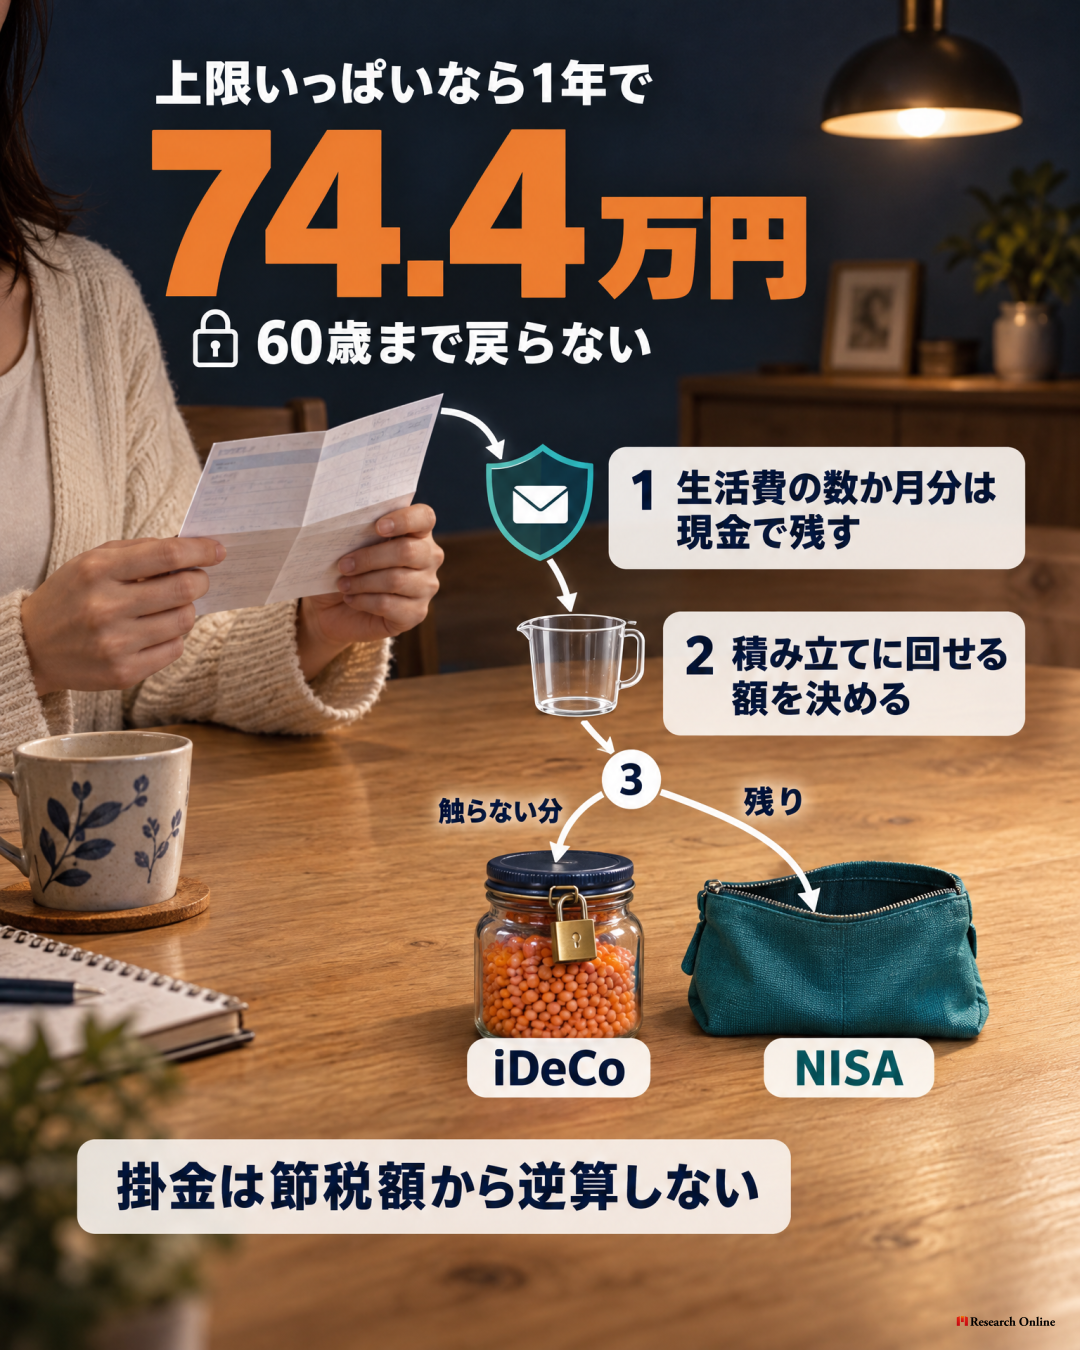
iDeCoには、その逃げ道がありません。節税額にひかれて月6万2,000円に設定すれば、1年で74万4,000円が家計から出ていきます。金額を変えられるのは原則として年1回。積み立てを止めることはできても、入れたお金を引き出せるのは早くて60歳です。上限が大きく広がった今回の改正で本当に気をつけたいのは、この「iDeCo貧乏」のほうかもしれません。
掛金は、節税額から逆算して決めるものではありません。おすすめしたいのは、次の順番です。
- 生活費の数か月分は、投資に回さず現金で手元に残しておく
- 毎月の収支から、無理なく積み立てに回せる金額を決める
- そのうち「60歳まで触らない」と言い切れる分だけをiDeCoに、残りをNISAに振り分ける
節税額を計算するのは、そのあとで十分です。迷ったら、上限いっぱいよりも「この金額なら10年後も同じように払い続けられるか」を物差しにしてみてください。逆に、迷っているうちに1年が過ぎてしまうと、その年に受けられたはずの控除は、あとから取り戻せません。月1万円前後の無理のない額から始め、暮らしの見通しが立ってから増やすのも、立派な選び方です。
年代別に見るiDeCoとNISAの使い分け
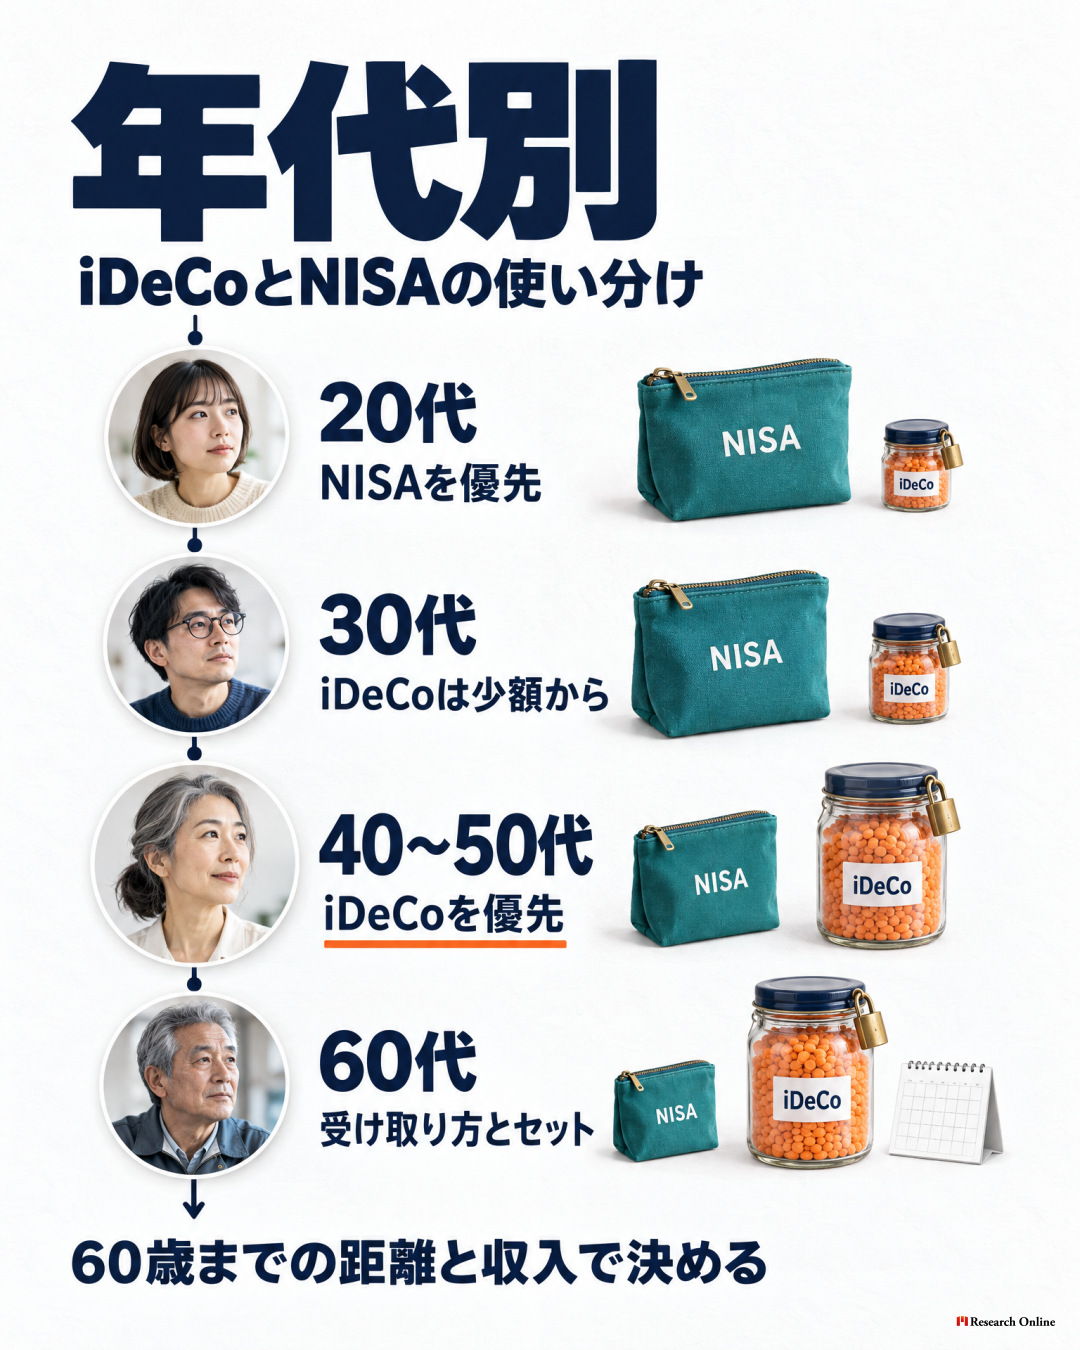
20代:NISAを優先、iDeCoは急がない
20年積み立てても、まだ40代。その間に結婚、出産、住宅の購入、転職と、まとまったお金が必要になる場面が何度も訪れます。40年近く引き出せないiDeCoに大きく入れると、メリットよりも身動きの取れなさが目立ちがちです。所得税率が低いうちは、所得控除の効果も相対的に小さめ。まずはNISAで積み立ての習慣をつくり、iDeCoは収入と暮らしに余裕が出てからでも遅くありません。
30代:NISAを軸に、iDeCoは少額から
判断がいちばん難しいのが、この年代です。教育費や住宅費がこれから本格化する一方で、収入が増え、所得控除の効果も実感しやすくなってきます。軸はNISAに置いたまま、iDeCoは月1万円前後の負担にならない金額から始めるのが現実的でしょう。毎月の手数料の割合を考えると、最低額の5,000円より少し上を目安にしたいところです。子どもの進学や住宅ローンの見通しが立ってから、増額を考えれば十分間に合います。
40〜50代:iDeCoを優先する価値が大きい
改正の恩恵をいちばん受けやすいのが、この年代です。60歳までの距離が見えているので、お金が長く拘束される不安は小さく、所得が高いぶん控除の効果も大きくなります。社会人になったころにはNISAもなく、積立投資という考え方自体がまだ身近ではなかった世代でもあります。「いまさら始めても遅いのでは」と感じるかもしれませんが、加入できる年齢が70歳未満まで広がったことで、50歳から始めても最長で20年近く積み立てられます。教育費のピークと重なる人は、その時期だけ掛金を抑えて、落ち着いてから増やす方法もあります。
60代:働き方と受け取り方をセットで考える
60代以降も働き続ける人にとっては、所得控除を受けながら積み立てられる期間が延びました。ただし、老齢基礎年金やiDeCoの給付金を受け取り始めると、掛金は出せなくなります。公的年金をいつから受け取るか、退職金をいつ受け取るか、iDeCoを一時金と年金のどちらで受け取るか。どれも税金の額に関わる選択です。60代での増額は、受け取り方の設計を先に済ませてから判断すると安心です。親が60代で働き続けている30〜40代の方は、家族の話題として一度共有しておくのもよいでしょう。

iDeCo改正とNISAとの使い分けについてよくある質問
-
A 自動では増えません。増やしたい人は、加入している金融機関で掛金額の変更手続きが必要です。オンライン手続きの「e-iDeCo」では2026年12月1日〜24日に手続きできますが、利用できるかどうかは金融機関によって異なります。手続きの内容によっては12月分(2027年1月26日引き落とし分)に間に合わない場合もあるため、早めに加入先の案内を確認してください。
-
A 月6万2,000円から、勤務先の企業年金の掛金(確定給付企業年金は掛金に相当する額)を差し引いた残りが、iDeCoの上限になります。これまでの「iDeCoは月2万円まで」という上限はなくなります。たとえば公務員は共済の掛金相当額が8,000円とされているため、iDeCoの上限は月5万4,000円です。会社員は企業年金の内容によって残る枠が違うので、勤務先の担当部署などで確認してください。
-
A 引き落とせなかった月の掛金は、あとから納めることができません。その月は掛金を納めなかった扱いになり、その分の所得控除も受けられなくなります。家計が苦しい場合は積み立てを止めることもできますが、すでに積み立てたお金は原則60歳まで引き出せません。掛金額の変更は12月分から翌年11月分までの間に1回だけなので、無理のない金額に設定しておくことが大切です。
-
A 両方を併用できます。分け方の目安は「そのお金をいつ使うか」です。60歳を過ぎるまで使わないと言い切れるお金はiDeCo、結婚や住宅購入、教育費など60歳より前に使うかもしれないお金はNISAが向いています。まず生活費の数か月分を現金で確保し、無理なく積み立てられる金額を決めてから、そのうち60歳まで触らない分だけをiDeCoに回すと、使い過ぎを防げます。
-
A 1年間の掛金に、所得税率と住民税率(一律10%)を足した割合をかけると、おおよその節税額が分かります。たとえば所得税率20%の人が月6万2,000円(年74万4,000円)を積み立てると、74万4,000円×30%で約22.3万円です(復興特別所得税を除く概算)。所得税率は年収ではなく課税所得で決まり、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引くと目安が分かります。
iDeCo改正、上限より「続けられる額」で決める
今回の改正で、iDeCoに入れられるお金の上限は大きく広がりました。ただ、枠が約2.7倍になっても、家計から無理なく出せる金額まで2.7倍になるわけではありません。
まずは、この年末年始に次の3つを確かめてみてください。
- 源泉徴収票で、自分の課税所得と所得税率を確認する
- いまのiDeCoや企業型DCの掛金額と、運用している商品、金融機関の手数料を確認する
- 「60歳まで触らないお金」として毎月いくら出せるかを決め、必要なら掛金の変更を申し込む
制度は、知って使ったほうが得をします。ただし、上限いっぱいが正解とは限りません。10年後も同じ金額を無理なく払い続けていられるか。その物差しで決めた掛金が、結果的にいちばん大きな資産につながっていきます。
なお、本記事は2026年11月18日時点で確認できた情報にもとづいています。節税額は概算で、実際の金額は所得や控除の状況によって異なります。掛金の変更手続きの時期や方法は、加入している金融機関でご確認ください。
参考・引用
- 厚生労働省 Webマガジン「2026年12月からiDeCoがパワーアップ! 制度改正の3つのポイント」
- 厚生労働省「2026年12月(2027年1月引き落とし分)から iDeCoの拠出限度額が大幅アップ!」(国家公務員・地方公務員の皆さまへ)
- iDeCo公式サイト「制度改正について」
- iDeCo公式サイト「よくあるご質問」
- iDeCo公式サイト(国民年金基金連合会)手数料改定に関するFAQ
- 国税庁「No.2260 所得税の税率」
- 国税庁「No.1135 小規模企業共済等掛金控除」
- 金融庁「NISAを知る:NISA特設ウェブサイト」
- 松井証券「手数料 | iDeCo(イデコ)」
- 自由国民社「『現代用語の基礎知識』選 T&D保険グループ 新語・流行語大賞」
働く皆さんを応援しています!
あなたの資産形成を、
成功へ導く。
iDeCo・NISA・税金対策。制度を知り尽くした専門家が、最初の一歩から並走します。
投資の現状と課題
何から始めればいいか、
わからない。
政府は「貯蓄から投資へ」と言うけれど、iDeCoもNISAも複雑そうで不安。結局、最初の一歩が踏み出せないまま時間だけが過ぎていく——。
リサーチバンクが、
その一歩に伴走します。
iDeCo・NISAを活用した年金・税金対策の相談で、数多くの悩みを解決してきた実績。若いうちからの資産形成を、制度の入口から出口までサポートします。
私たちのサービス
iDeCo相談
個人型確定拠出年金で、老後資金づくりと税制優遇を両立させる設計をご提案します。
NISA活用
非課税制度を最大限に活かした、効率的で無理のない資産形成をサポートします。
税金対策
節税効果を最大化する戦略を、お一人おひとりの状況に合わせて立案します。
個別相談
家計・目標・リスク許容度をふまえた、オーダーメイドのプランをお届けします。
悩んだら、専門家に相談を。
公式LINE 「Research Online +Plus」 で、資産形成の疑問や不安にお答えしています。登録は無料です。
公式LINEに登録する 登録無料・いつでも解除できますMERIT